KUALA LUMPUR, 15 Okt — Kementerian Pembangunan Usahawan dan Koperasi (KUSKOP) komited memperluas jangkauan pembiayaan serta menyediakan mekanisme peluang kedua bagi membolehkan Perusahaan Mikro, Kecil dan Sederhana (PMKS) yang masih berdaya maju tetapi menghadapi isu rekod kredit lampau untuk terus berkembang.
Kementerian menjelaskan bahawa menerusi inisiatif PowerUp 10K, KUSKOP telah menyediakan komitmen pembiayaan keseluruhan bernilai RM15 bilion bagi tahun 2026. Sehingga 31 Ogos 2026, sebanyak RM10 bilion telah diluluskan kepada lebih 270,000 usahawan dan koperasi di seluruh negara.
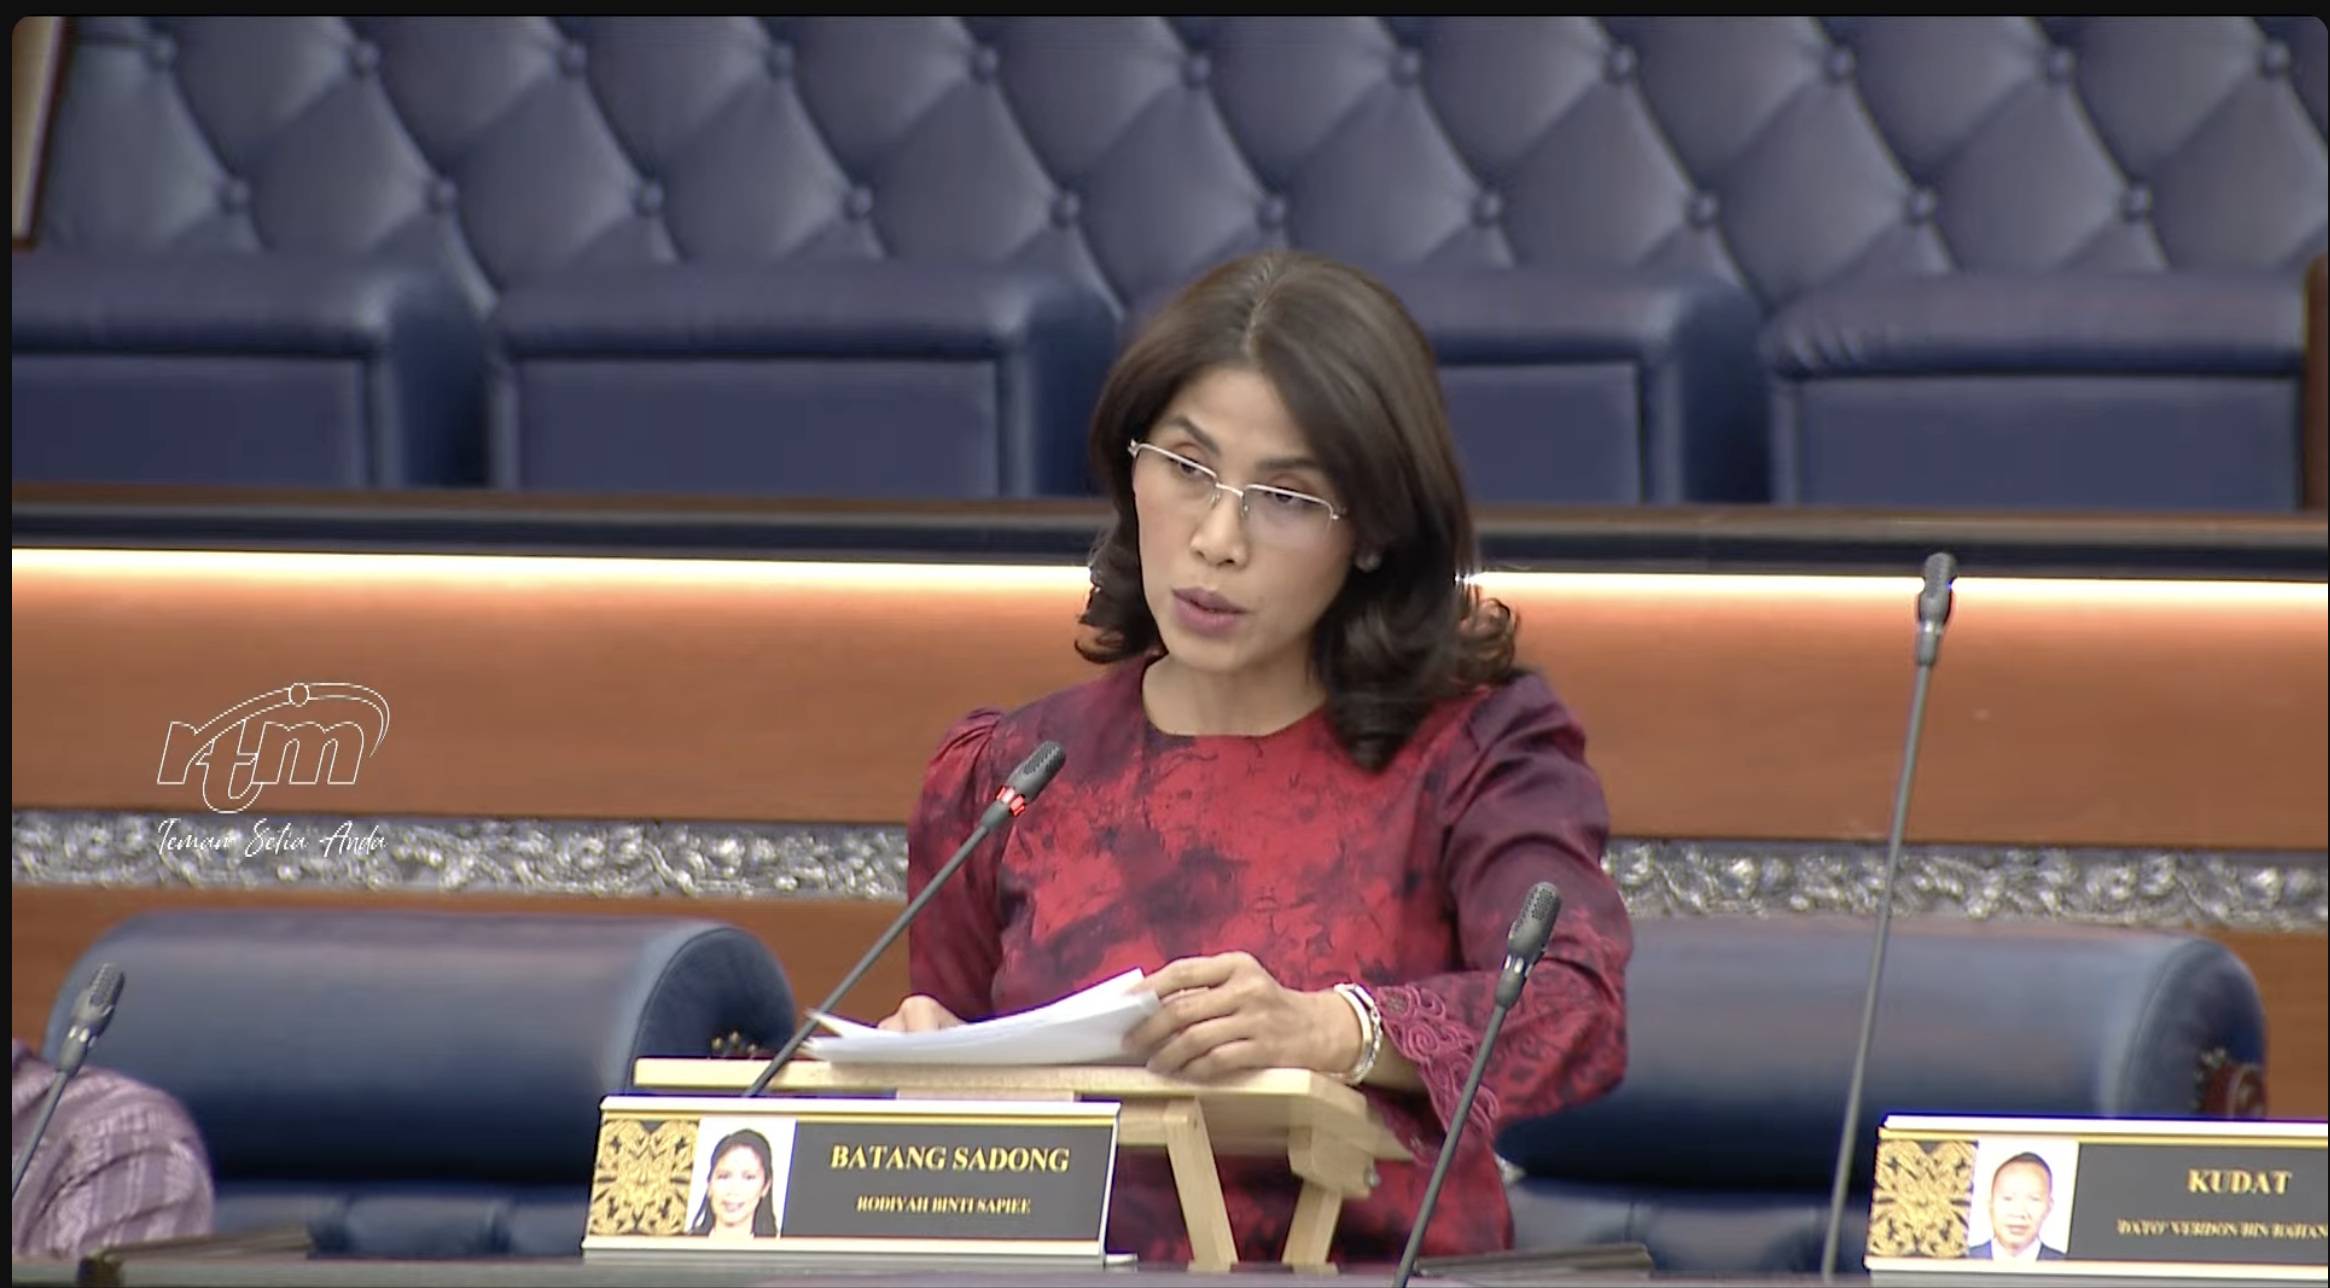
Langkah ini dimaklumkan oleh KUSKOP menerusi jawapan lisan bagi menjawab soalan daripada Ahli Parlimen Batang Sadong, Puan Rodiyah Binti Sapiee di Dewan Rakyat pada Khamis mengenai strategi merancakkan perniagaan PMKS yang terjejas rekod kredit menerusi strategi ABCD (Anjakan Produktiviti, Birokrasi Dipermudah, Capaian Modal dan Daya Akses Pasaran).
Mekanisme Peluang Kedua & Pembiayaan Alternatif Agensi KUSKOP
Bagi membantu PMKS yang berdepan kekangan syarat pembiayaan ketat atau rekod kredit terjejas, pelbagai agensi pembiaya di bawah KUSKOP menyediakan saluran penstrukturan dan sokongan khusus:
- SME Corp. Malaysia (Pembiayaan P2P): Menyediakan akses pembiayaan alternatif secara peer-to-peer (P2P) menerusi Perantara Kewangan yang berdaftar dengan Suruhanjaya Sekuriti Malaysia. Langkah ini memberi peluang kedua kepada PMKS berdaya maju untuk mendapatkan modal kerja.
- TEKUN Nasional (Penstrukturan Semula): Bersedia menjalankan rundingan bersama usahawan TEKUN sedia ada untuk membuat penstrukturan semula pembiayaan bagi meringankan beban aliran tunai dan membolehkan kelangsungan operasi perniagaan.
- Bank Rakyat (Kebolehbankan Holistik): Memperluas akses kewangan kepada PMKS berpotensi tinggi termasuk syarikat yang mempunyai isu rekod kredit lampau, disertakan dengan bimbingan perniagaan dan pembangunan kapasiti untuk meningkatkan tahap bankability usahawan.
- SME Bank (Skim Jaminan & Rayuan): Menyediakan kemudahan pembiayaan berserta jaminan di bawah Skim Jaminan Kerajaan (SJPP), di samping mewujudkan mekanisme rayuan khas bagi permohonan pembiayaan yang tidak berjaya untuk dinilai semula.
Secara amnya, agensi pembiaya KUSKOP tetap menilai kedudukan kewangan semasa, keupayaan aliran tunai, daya maju perniagaan, serta kesungguhan usahawan untuk memastikan pembiayaan disalurkan secara bersasar.